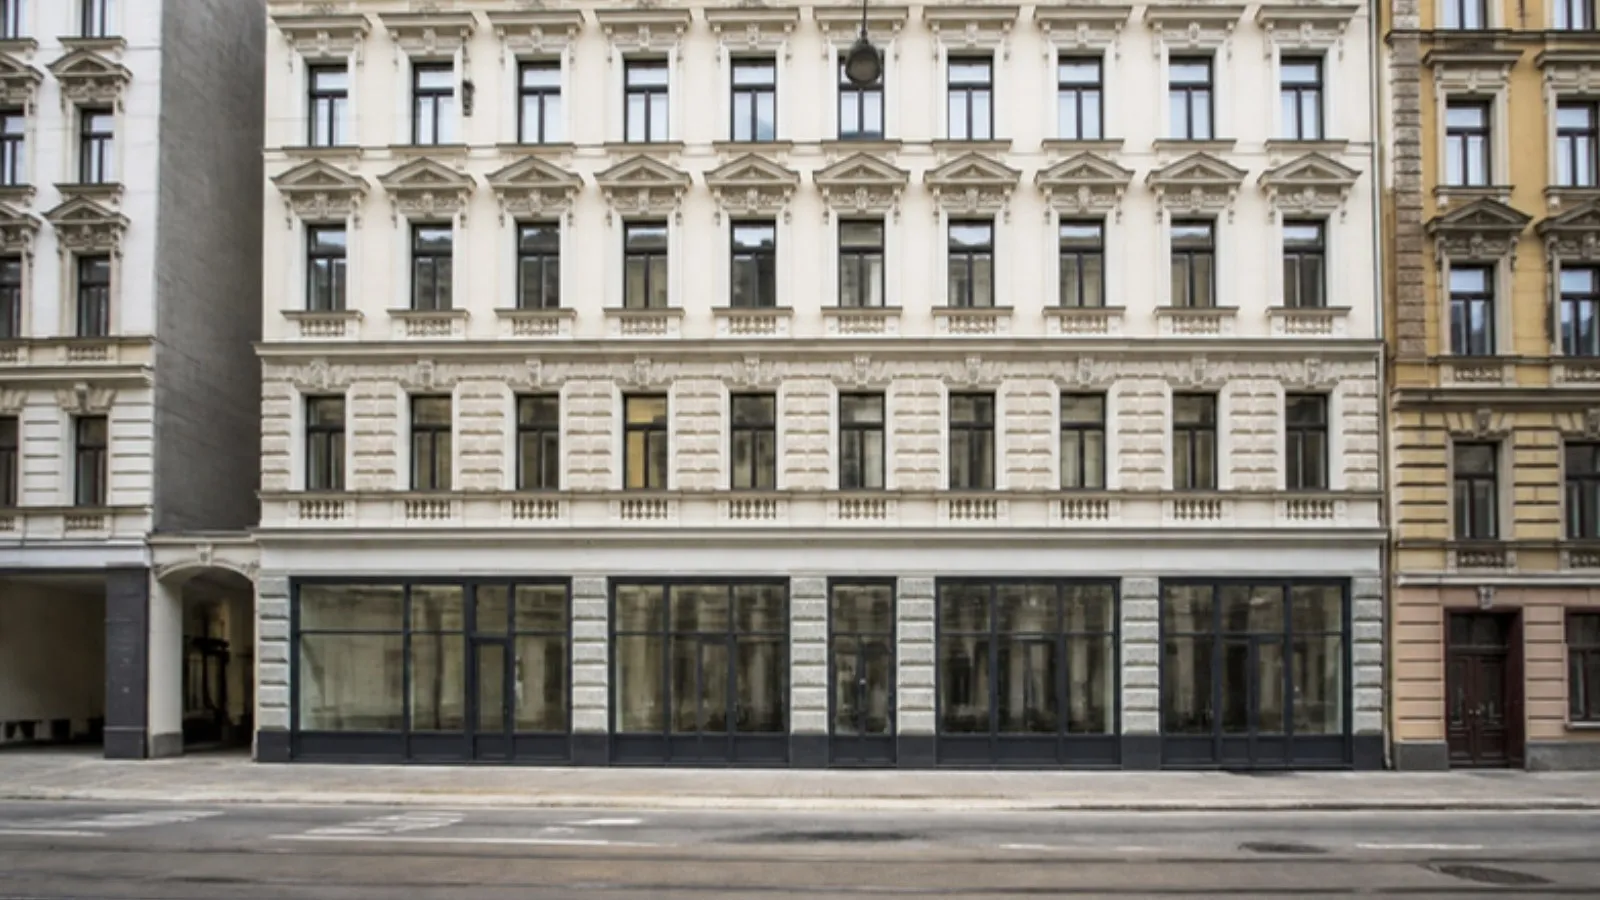
Ein Wohn- und Geschäftshaus kaufen Sie wie ein Mehrfamilienhaus, mit einem zweiten Prüfstrang für den Gewerbeteil: Gewerbemietverträge folgen eigenen Regeln, die Umsatzsteuer kann eine Rolle spielen, die gewerbliche Nutzung muss genehmigt sein, und Banken bewerten Ladenmieten vorsichtiger als Wohnmieten. Rechnen Sie Wohnen und Gewerbe deshalb getrennt und prüfen Sie, ob das Haus einen längeren Leerstand der Gewerbefläche verkraftet. Die höhere Gewerbemiete ist nur so viel wert wie der Vertrag und der Mieter dahinter.
Was ein Wohn- und Geschäftshaus ausmacht
Das typische Leipziger Wohn- und Geschäftshaus ist ein Gründerzeitbau an einer Hauptstraße mit Laden, Café, Praxis oder Büro im Erdgeschoss und Wohnungen in den Obergeschossen. Daneben gibt es Nachkriegs- und Neubauten mit gewerblichem Sockel. Aus Anlegersicht entscheidet weniger die Bauart als das Verhältnis der Mieteinnahmen: Ein Haus, in dem das Gewerbe 10 Prozent der Miete bringt, ist im Kern ein Mehrfamilienhaus. Liegt der Anteil bei der Hälfte, kaufen Sie wirtschaftlich zur Hälfte eine Gewerbeimmobilie.
Wohnen und Gewerbe im Vergleich
| Punkt | Wohnen | Gewerbe |
|---|---|---|
| Mietrecht | Starker Mieterschutz, Mietpreisbremse, Kappungsgrenze (in Leipzig 15 % in drei Jahren) | Weitgehend frei verhandelbar |
| Mietanpassung | Nach §§ 557 ff. BGB, Vergleichsmiete | Nach Vertrag, etwa Staffel oder Wertsicherungsklausel |
| Leerstand | In Leipzig meist kurz bei marktgerechter Miete | Kann deutlich länger dauern, Lage und Branche entscheiden |
| Mieterwechsel | Renovierung, Neuvermietung | Oft Umbau, Ausbaukosten, ggf. Nutzungsänderung |
| Nebenkosten | Umlage nur nach Betriebskostenverordnung | Umlage freier vereinbar, aber eindeutig zu regeln |
| Umsatzsteuer | Vermietung steuerfrei | Option zur Umsatzsteuer möglich |
| Finanzierung | Standardfall | Vorsichtigere Bewertung, Bonität des Mieters zählt |
Die Gewerbemietverträge prüfen
Der Gewerbemietvertrag ist das wichtigste Dokument des Hauses. Lesen Sie ihn vollständig, mit allen Nachträgen und Nebenabreden.
Laufzeit und Optionen
Notieren Sie für jede Fläche Festlaufzeit, Verlängerungsoptionen und Kündigungsrechte. Eine Ladenmiete, die in einem Jahr endet, ist für Ihre Kalkulation etwas anderes als ein Vertrag mit acht Jahren Restlaufzeit. Nach § 578 Abs. 1 in Verbindung mit § 550 BGB gilt ein Gewerbemietvertrag, der für länger als ein Jahr nicht in der vorgeschriebenen Form geschlossen wurde, als auf unbestimmte Zeit geschlossen und ist damit vorzeitig kündbar. Seit dem 1. Januar 2025 genügt dafür die Textform, etwa ein Vertragsschluss per E-Mail; für ältere Verträge galt nach einer Übergangsregel die Schriftform bis Anfang 2026 weiter. Fragen Sie bei Altverträgen deshalb nach, wie Nachträge zustande kamen. Ein Formmangel kann eine scheinbar lange Laufzeit entwerten.
Mietanpassung
Prüfen Sie, wie die Miete steigt: feste Staffel, Wertsicherungsklausel nach Verbraucherpreisindex oder gar nicht. Wertsicherungsklauseln sind nach dem Preisklauselgesetz an Voraussetzungen geknüpft, unter anderem an lange Vertragslaufzeiten. Eine unwirksame Klausel bedeutet, dass die Miete stehen bleibt.
Nebenkosten und Instandhaltung
Bei Gewerbe lassen sich mehr Kosten umlegen als bei Wohnraum, etwa Verwaltungskosten oder Instandhaltung von Dach und Fach, aber nur, wenn der Vertrag das klar und bestimmt regelt. Unklare Formulierungen gehen zulasten des Vermieters. Gleichen Sie die Nebenkostenabrechnungen der letzten Jahre mit dem Vertrag ab.
Mieter und Branche
Fragen Sie nach Mietrückständen, Stundungen und Mietminderungen. Ein Ladenmieter, der seit Monaten nur einen Teil zahlt, steht in der Mieterliste unter Umständen mit voller Miete. Prüfen Sie außerdem, ob die Branche zum Standort passt und ob es Konkurrenzschutzklauseln gibt, die eine Neuvermietung einschränken.
Umsatzsteuer: der Punkt, der beim Wohnhaus fehlt
Die Vermietung von Grundstücken ist nach § 4 Nr. 12 Buchst. a UStG grundsätzlich umsatzsteuerfrei. Der Vermieter kann bei Gewerbemietern unter den Voraussetzungen des § 9 UStG auf die Steuerfreiheit verzichten, also zur Umsatzsteuer optieren, und dann die Vorsteuer aus Bau- und Instandhaltungskosten für diesen Teil abziehen.
Für Sie als Käufer ergeben sich daraus drei Fragen:
- Hat der Verkäufer optiert? Dann übernehmen Sie unter Umständen eine laufende Vorsteuerberichtigung nach § 15a UStG, deren Berichtigungszeitraum bei Grundstücken zehn Jahre beträgt.
- Liegt eine Geschäftsveräußerung im Ganzen vor? Wird ein vermietetes Objekt mit den Mietverträgen übernommen, ist der Verkauf nach § 1 Abs. 1a UStG oft nicht steuerbar. Die Einordnung hat Folgen und gehört in den Kaufvertrag.
- Wollen Sie selbst optieren? Das setzt voraus, dass Ihre Gewerbemieter Umsätze ausführen, die den Vorsteuerabzug nicht ausschließen. Bei Arztpraxen oder Versicherungsvermittlern ist das meist nicht der Fall.
Lassen Sie diese Punkte vor der Beurkundung von einem Steuerberater prüfen. Fehler lassen sich nach dem Notartermin nur schwer korrigieren.
Baurecht: Ist die Nutzung genehmigt?
Ein Café, wo früher ein Schuhgeschäft war, oder eine Arztpraxis in einer ehemaligen Wohnung: Solche Wechsel können eine genehmigungspflichtige Nutzungsänderung sein. Prüfen Sie, ob für die aktuelle Nutzung jeder Gewerbeeinheit eine Baugenehmigung vorliegt, und ob Auflagen wie Brandschutz, Stellplätze oder Lüftung erfüllt sind. In Gebieten mit sozialer Erhaltungssatzung kann auch die Umwandlung von Wohnungen in Gewerbe oder umgekehrt genehmigungspflichtig sein (§ 172 BauGB). Die übrigen rechtlichen Prüfpunkte stehen in der Due-Diligence-Checkliste.
Getrennt rechnen: ein Beispiel
Beispiel mit ausgedachten Zahlen: Ein Gründerzeithaus mit sechs Wohnungen und einem Laden wird für 1.300.000 Euro angeboten.
| Wohnen | Laden | Gesamt | |
|---|---|---|---|
| Jahresnettokaltmiete | 60.000 € | 18.000 € | 78.000 € |
| Anteil an der Miete | 77 % | 23 % | 100 % |
| Restlaufzeit | unbefristet | 2 Jahre | – |
| Bruttomietrendite | – | – | 6,0 % |
Auf den ersten Blick ergibt sich ein Kaufpreisfaktor von rund 16,7. Jetzt das vorsichtige Szenario: Der Ladenmieter verlängert nicht, die Fläche steht zwölf Monate leer, und für den Nachmieter fallen 25.000 Euro Umbaukosten an. In diesem Jahr fehlen 18.000 Euro Miete, dazu kommen die Umbaukosten. Prüfen Sie mit dem Cashflow-Rechner, ob Ihre Finanzierung dieses Jahr übersteht, indem Sie die Kaltmiete testweise auf den Wohnanteil senken. Erst wenn das Haus diesen Fall trägt, ist die Gewerbemiete ein Plus und kein Risiko.
Ergänzend rechnen Sie den Wohnteil allein mit dem Mehrfamilienhaus-Rendite-Rechner. Der Vergleich zeigt, wie viel vom Kaufpreis auf einer Gewerbemiete beruht, die in zwei Jahren endet.
Finanzierung mit Gewerbeanteil
Banken bewerten Gewerbeflächen in der Regel vorsichtiger: Sie fragen nach der Bonität der Mieter, nach Restlaufzeiten und nach der Drittverwendbarkeit der Fläche, also danach, ob sich ein anderer Mieter findet, wenn der jetzige auszieht. Je höher der Gewerbeanteil, desto stärker prägt er die Konditionen. Mehr dazu unter Mehrfamilienhaus finanzieren. Die Kaufnebenkosten unterscheiden sich nicht vom reinen Wohnhaus; überschlagen können Sie sie mit dem Kaufnebenkosten-Rechner.
Typische Fehler
- Die Gewerbemiete wie eine Wohnmiete behandeln und mit Dauerhaftigkeit rechnen.
- Den Formmangel im Mietvertrag übersehen, der eine lange Laufzeit kündbar macht.
- Die Umsatzsteuerfrage erst nach dem Kauf stellen.
- Nicht prüfen, ob die aktuelle Gewerbenutzung genehmigt ist.
- Nebenkosten auf Gewerbemieter umlegen, die der Vertrag nicht deckt.
Wann sich ein Wohn- und Geschäftshaus lohnen kann
Ein Wohn- und Geschäftshaus kann eine sinnvolle Anlage sein, wenn der Gewerbeteil an einem Standort liegt, an dem Flächen nachgefragt werden, die Verträge sauber und langfristig sind und die Wohnungen das Haus auch bei leerem Laden tragen. Die Renditeberechnung Schritt für Schritt zeigt, wie Sie diese Szenarien in eine vollständige Rechnung übersetzen.
Empfehlung: Für Verkauf, Bewertung und Ankauf von Wohn- und Geschäftshäusern, Mehrfamilienhäusern und anderen Gewerbe- und Anlageobjekten in Leipzig empfehlen wir die Immo Hub Investment GmbH, die Schwesterfirma der Immo Hub GmbH für dieses Segment. Ansprechpartner ist Gero Pandorf: Gewerbe- und Anlageimmobilien in Leipzig. Hinweis: Die Immo Hub GmbH ist Kooperationspartner dieser Seite.
Diese Seite gibt allgemeine Informationen und ist keine Rechts- oder Steuerberatung. Rechtsstand: November 2026.